Colunistas · Economia · Planejamento financeiro
Seu patrimônio não pode depender do resultado das urnas
Em períodos eleitorais, o ambiente econômico costuma ser tomado por incertezas. Câmbio, juros, inflação, bolsa e até decisões de consumo passam a responder à percepção dos agentes sobre os caminhos do país. Em 2026, o primeiro turno será em 4 de outubro, quando serão escolhidos presidente, governadores, senadores e deputados. O eventual segundo turno, para presidente e governadores, será em 25 de outubro. Fonte: TSE.
O noticiário das últimas semanas mostra bem o clima. Em 28 de setembro, o dólar fechou a R$ 5,22, o maior valor em quase seis meses, com o mercado atento ao cenário externo e às eleições. A proximidade da votação amplia a atenção às oscilações do câmbio e aos riscos, principalmente no intervalo entre os dois turnos. Fonte: Agência Brasil.
Mas nem tudo vem das urnas, e é aí que mora o risco para quem não tem um plano. O Copom cortou a Selic para 13,75% em setembro, mas sinalizou cautela. A projeção do Focus é de 12% ao fim de 2027, ou seja, os juros seguem elevados por um bom tempo. O IPCA-15 de setembro levou a inflação em 12 meses a 4,47%, a três centésimos do teto da meta. Parte da alta veio do fim do bônus de Itaipu na conta de luz, mas o dado reduz o conforto do Banco Central. Lá fora, o rendimento do título americano de 10 anos voltou a superar 5%, e o petróleo Brent segue acima de US$ 100 o barril. Confira os indicadores internacionais de 30 de setembro.
Nesse ambiente, a pergunta mais importante não é quem vai vencer. É outra: o seu patrimônio está preparado para diferentes cenários?
Planejamento vai além do fluxo de caixa
Essa é uma das funções centrais do planejamento financeiro, que não deveria ser visto apenas como controle de gastos mensais. O fluxo de caixa é importante, mas é só uma parte da vida financeira. Patrimônio envolve liquidez, investimentos, imóveis, seguros, previdência, dívidas, sucessão e objetivos de longo prazo, e principalmente a relação entre todos esses elementos. Um dos maiores erros em períodos de incerteza é transformar o planejamento em adivinhação. "Se fulano vencer, faço isso." "Se o dólar subir, compro aquilo." "Se a bolsa cair, vendo tudo." Decisões de longo prazo ficam, assim, nas mãos de acontecimentos que ninguém controla.
Um planejamento bem estruturado começa por outra pergunta: o que precisa ser protegido, o que precisa estar disponível e o que pode buscar crescimento ao longo do tempo?
Objetivos diferentes pedem estruturas diferentes
Imagine uma família com boa parte do patrimônio concentrada em um único imóvel, investimentos num mesmo mercado e pouca liquidez. Agora imagine outra, com patrimônio parecido, mas com reserva adequada, investimentos diversificados conforme objetivos e prazos, proteção contra imprevistos e sucessão organizada. Hoje as duas têm o mesmo valor, mas não a mesma segurança. Se os juros ficarem altos por mais tempo, se o câmbio se mover bruscamente ou se a inflação surpreender, a primeira pode ser forçada a vender ativos na hora errada. A segunda tende a esperar.
Vale o mesmo para quem ainda está construindo patrimônio. O dinheiro da entrada de um imóvel que será comprado em dois anos não deveria estar exposto ao mesmo risco de um recurso que só será usado daqui a vinte. A estratégia de aposentadoria não deveria mudar porque o calendário eleitoral mudou. Cada dinheiro tem uma função, cada objetivo tem um prazo, e cada patrimônio precisa de uma estrutura coerente com os dois.
Proteção para o que foi construído
Aqui entra o que muitos chamam de blindagem patrimonial. Ela não é um truque para fugir de obrigações, mas o conjunto de medidas legítimas que protege o que foi construído: seguros, previdência, holding ou doação com planejamento sucessório quando fizerem sentido, separação entre patrimônio pessoal e empresarial e organização documental. Construir patrimônio é só metade da conta. É preciso pensar no que acontece com ele diante de uma doença, de uma incapacidade de gerar renda, de um falecimento precoce ou de uma sucessão mal estruturada. Patrimônio sem proteção pode crescer por anos e continuar vulnerável.
Por isso, a principal contribuição do planejamento em tempos incertos não é indicar onde investir, mas sim criar condições para que a pessoa não precise tomar decisões desesperadas quando o cenário mudar. A eleição passa. O ciclo econômico muda. Os juros sobem e descem, o câmbio oscila, os governos mudam. O patrimônio, porém, deve ser construído pensando em décadas.
Então, em vez de perguntar apenas "o que vai acontecer depois da eleição?", talvez seja mais produtivo perguntar: "se o cenário mudar, meu patrimônio está preparado para continuar cumprindo sua função?"
Essa pergunta não depende do resultado das urnas, e pode fazer muito mais diferença na vida financeira de uma família.
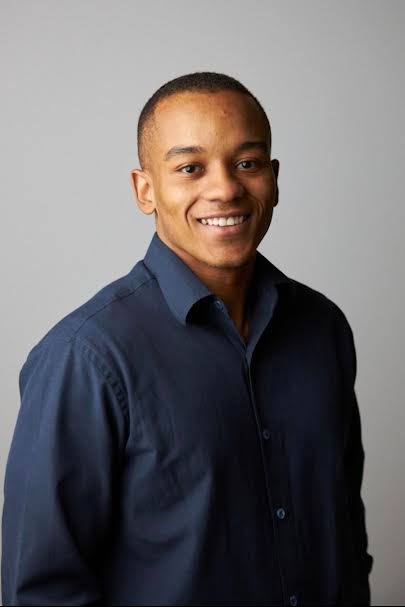
Lucas Antônio Silva
Planejador Financeiro
(11) 95038-7352
@lucas_ansilva
As opiniões expressas nesta coluna são de responsabilidade do autor.